
Le fonds en euros rassure parce que le capital est garanti. Mais garanti par qui, jusqu’à combien, et disponible quand ? En 2026, avec une dette publique à 119 % du PIB et un taux d’emprunt de l’État français passé au-dessus de 5 % pour la première fois depuis 2002, ces trois questions ne sont plus théoriques. Cet article suit un parcours en trois étapes : ce que protège réellement le fonds en euros, ce que changent les unités de compte, et pourquoi le droit luxembourgeois organise la protection de l’épargnant autrement. Sans conseil, avec les textes.
Pourquoi la protection de l’épargne redevient une question en 2026
Pendant quinze ans, la question ne se posait pas vraiment. Les taux baissaient, les obligations prenaient de la valeur, et les assureurs servaient des rendements modestes mais réguliers. Le contexte a changé.
| Indicateur | Valeur | Source |
|---|---|---|
| Dette publique française (fin juin 2026) | 3 595,5 Md€, soit 119,0 % du PIB | INSEE, 29 septembre 2026(1) |
| Taux de l’OAT à 10 ans | au-dessus de 5 % le 21 octobre 2026, une première depuis 2002 | Agence France Trésor, Banque de France(2)(4) |
| Part des titres de créance dans les placements des assureurs (fin 2025) | 64 % | Banque de France(8) |
| Taux de couverture du capital de solvabilité requis des assureurs français (fin 2025) | 250 % en moyenne | ACPR, Analyses et synthèses n° 181(5) |
Deux lectures coexistent. D’un côté, le secteur de l’assurance est solide : avec 250 % de couverture, les assureurs détiennent en moyenne deux fois et demie le capital exigé par la réglementation. De l’autre, leurs portefeuilles sont constitués aux deux tiers d’obligations, dont une partie a été achetée quand les taux étaient proches de zéro. La hausse des taux a fait baisser la valeur de ces titres, parfois massivement. Pour comprendre ce que cela implique pour l’épargnant, il faut partir du produit le plus répandu : le fonds en euros.
Le fonds en euros : ce que la garantie du capital couvre, et ce qu’elle ne couvre pas
Qui garantit le capital d’un fonds en euros ?
Réponse courte : l’assureur, dans les conditions du contrat. Ni l’État, ni un fonds public illimité.
Quand un épargnant verse 100 000 € sur un fonds en euros, l’assureur s’engage à lui restituer ce capital, augmenté des intérêts acquis, quelle que soit l’évolution des marchés. Pour tenir cette promesse, il investit principalement en obligations, dont des obligations de l’État français (OAT). Le fonds en euros représente encore 68 % de la valeur des contrats d’assurance-vie fin 2025 selon France Assureurs.(7)
Cette garantie a une contrepartie : c’est l’assureur qui porte le risque de marché des obligations qu’il détient. Et ce risque est bien plus grand qu’on ne l’imagine.
Que vaut aujourd’hui une obligation achetée quand les taux étaient à zéro ?
Le mécanisme est simple : quand les nouveaux titres rapportent 5 %, personne ne paie le prix fort pour un titre ancien qui rapporte 0,5 % ou 2,5 %. Son prix doit baisser jusqu’à ce que son rendement redevienne compétitif. Et plus l’échéance est lointaine, plus la baisse est forte, parce que l’acheteur devra supporter ce faible coupon pendant plus longtemps.
Obligation à 2,5 % de coupon, 100 000 € de nominal, si les taux passent à 5 % (niveau de l’OAT 10 ans en octobre 2026)
| Durée restante | Valeur de marché | Perte |
|---|---|---|
| 5 ans restants | ~89 200 € | – 11 % |
| 10 ans restants | ~80 700 € | – 19 % |
| 20 ans restants | ~68 800 € | – 31 % |
| 30 ans restants | ~61 600 € | – 38 % |
| 50 ans restants | ~54 400 € | – 46 % |
| Obligation perpétuelle | 50 000 € | – 50 % |
Calcul actuariel : valeur actualisée des coupons et du nominal au taux de 5 %.
Ce n’est pas une hypothèse d’école. Voici un cas réel, vérifiable sur le site de l’Agence France Trésor :(2)
| Caractéristique | Donnée |
|---|---|
| Date d’émission | Janvier 2021 |
| Prix d’émission | 95,9 % du nominal |
| Coupon annuel | 0,50 % |
| Cours en 2026 | ~25 % du nominal (prix officiel Borsa Italiana : 25,33 ; cotation Cbonds : 24 à 25) |
| Perte pour qui doit vendre aujourd’hui | ~74 % |
| Remboursement à l’échéance (2072) | 100 %, sous réserve que l’État honore ses engagements |
Sources : Agence France Trésor ; Borsa Italiana ; Cbonds. Cotations indicatives.(2)(3)(26)
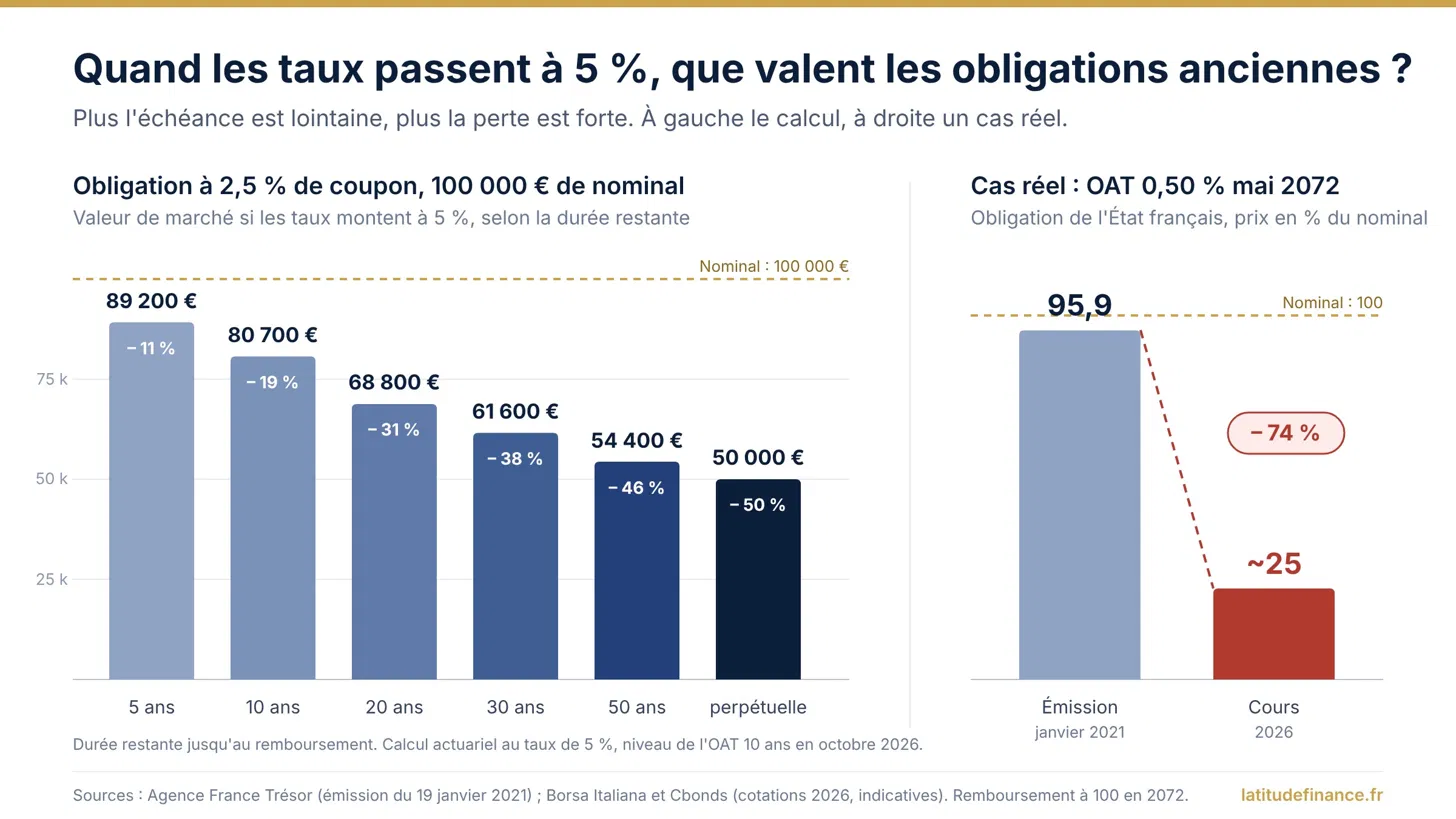
Une obligation de l’État français, achetée 95 900 € en 2021, en vaut environ 25 000 aujourd’hui. Celui qui la garde jusqu’en 2072 récupérera son nominal. Celui qui doit la vendre perd les trois quarts de sa mise. Cette perte ne vient pas d’un défaut de l’État, mais de la seule remontée des taux.
Pourquoi ce mécanisme concerne l’épargnant en fonds euros
Le détenteur d’un fonds en euros ne subit pas directement cette baisse : l’assureur la porte. Et l’épargnant peut demander le rachat de son contrat à tout moment, sans attendre l’échéance des obligations.
Tant que les rachats restent modérés, l’assureur gère : il encaisse les coupons, réinvestit les obligations arrivées à échéance à des taux plus élevés, et puise si besoin dans ses réserves. France Assureurs note d’ailleurs que la provision pour participation aux bénéfices est passée de 4,5 % des encours fin 2023 à 3,7 % fin 2025 : les assureurs ont commencé à utiliser ce coussin pour maintenir les taux servis.(7)
Mais si les rachats deviennent massifs, l’assureur doit vendre des obligations dépréciées pour rembourser des capitaux garantis à leur valeur nominale. La moins-value latente devient une perte réelle. C’est exactement ce risque que le législateur a traité en 2016.
L’article 49 de la loi du 9 décembre 2016, codifié à l’article L.631-2-1 du Code monétaire et financier, permet au Haut Conseil de stabilité financière de suspendre, retarder ou limiter temporairement le paiement des valeurs de rachat, les arbitrages et les avances sur contrat, pour tout ou partie du portefeuille des assureurs.(13)
Conditions : une menace grave et caractérisée pour la situation financière d’une partie significative des assureurs ou pour la stabilité financière. Durée : trois mois renouvelables, sans que la limitation des rachats puisse dépasser six mois consécutifs.
Cette mesure ne dépend pas de chaque assureur mais d’une décision publique. Elle n’a jamais été activée à ce jour. Son existence même montre que le risque de liquidité de l’assurance-vie a été jugé assez sérieux pour justifier un dispositif légal d’exception.(14)
Il faut distinguer l’objectif de la mesure et sa conséquence individuelle. Pour le système, elle évite qu’une panique oblige les assureurs à brader leurs actifs et pénalise ceux qui restent. Pour l’épargnant qui a besoin de son argent à ce moment précis, elle signifie que le capital est garanti, mais pas disponible.
Et si l’assureur fait faillite ? Le plafond de 70 000 €
Deuxième limite. La garantie contractuelle vaut ce que vaut l’assureur. En cas de défaillance d’une compagnie agréée en France, le Fonds de garantie des assurances de personnes (FGAP) intervient, dans la limite de 70 000 € par assuré et par compagnie, tous contrats confondus (90 000 € pour certaines rentes). Ouvrir trois contrats chez le même assureur ne multiplie pas ce plafond ; un contrat souscrit à deux est couvert à 140 000 €.(15)(16)
Ce plafond vient en complément de ce que la liquidation de l’assureur permet de récupérer. Un épargnant détenant 300 000 € ne se retrouve donc pas mécaniquement avec 70 000 €. Mais au-delà de ce seuil, sa protection dépend des actifs restants et de la procédure. Pour un patrimoine significatif, la solidité de l’assureur devient le vrai critère, bien avant le rendement affiché.
Troisième limite : l’inflation, que la garantie ne couvre pas
La garantie porte sur le capital nominal. Elle ne protège pas le pouvoir d’achat.
| Année | Rendement moyen des fonds en euros | Inflation | Rendement réel |
|---|---|---|---|
| 2021 | 1,28 % | 1,6 % | – 0,36 % |
| 2022 | 1,91 % | 5,2 % | – 3,31 % |
| 2023 | 2,60 % | 4,9 % | – 2,27 % |
| 2024 | 2,63 % | 2,0 % | + 0,64 % |
| 2025 | 2,63 % | 0,9 % | + 1,75 % |
Rendements nets de frais de gestion, avant prélèvements sociaux et fiscalité. Sources : ACPR ; INSEE.(6)
Sur les trois années 2021-2023, un épargnant en fonds en euros a vu son capital garanti… et son pouvoir d’achat reculer d’environ 6 %. 2025 marque un retour à un rendement réel positif, grâce au reflux de l’inflation plus qu’à la hausse des taux servis.
Bilan de la première étape : le fonds en euros apporte une stabilité nominale réelle, portée par un secteur bien capitalisé. Mais sa garantie dépend de l’assureur, elle est plafonnée à 70 000 € en cas de faillite, elle peut être temporairement indisponible, et elle ne couvre pas l’inflation. Ce n’est pas un placement dangereux. C’est un placement dont il faut connaître les quatre limites.

Les unités de compte : pas de garantie, mais un risque d’une autre nature
Qu’est-ce que l’assureur garantit sur une unité de compte ?
Réponse courte : le nombre d’unités inscrites au contrat, jamais leur valeur.
Une unité de compte (UC) est un support investi en actions, obligations, fonds, ETF ou immobilier. Si le support perd 20 %, l’épargnant perd 20 %. S’il gagne 20 %, l’épargnant gagne 20 %, sous réserve des frais. Le risque de perte en capital est entier et il est porté par l’épargnant, pas par l’assureur.
| 100 000 € investis | Fonds en euros | Unité de compte |
|---|---|---|
| Le support baisse de 20 % | L’assureur absorbe la baisse ; l’épargnant conserve 100 000 € + intérêts | L’épargnant détient 80 000 € |
| Le support monte de 20 % | L’épargnant perçoit le taux servi (2,6 % en moyenne en 2025) | L’épargnant détient 120 000 € |
| Qui porte le risque de marché | L’assureur | L’épargnant |
Pourquoi ce transfert change la nature du risque
Puisque l’assureur ne promet aucune valeur, il n’est pas exposé au décalage entre un capital garanti et des actifs dépréciés. En cas de rachat, il cède les titres au prix du marché et verse le produit, diminué des frais. Il n’a pas à puiser dans ses fonds propres pour combler une moins-value.
C’est pour cette raison que les unités de compte ne sont pas concernées par la logique économique de la loi Sapin II. Cette loi vise à éviter qu’un assureur soit contraint de vendre à perte des obligations qu’il a garanties au pair. Sur une UC, il n’y a rien à garantir : l’épargnant reçoit ce que valent ses titres.
Une précision de transparence s’impose. Juridiquement, l’article L.631-2-1 ne prévoit pas d’exclusion des contrats en unités de compte : si le HCSF décidait un jour de restreindre les rachats sur « tout ou partie du portefeuille », les UC pourraient entrer dans le périmètre retenu.(13) Et certains supports, comme l’immobilier non coté, ont leur propre risque de liquidité. La vraie différence n’est donc pas une liberté de retrait absolue, mais l’absence de garantie du capital, qui retire à l’assureur le motif principal d’un blocage.
L’inflation et le temps : ce que disent les grands indices
Sans garantie, à quoi bon ? À ceci : sur longue période, accepter la volatilité des marchés a été rémunéré. Plutôt que de parler « des UC » en général, qui recouvrent des milliers de supports très différents, regardons les trois indices que tout le monde connaît.
| Indice (dividendes réinvestis) | Rendement annualisé | Période | Source |
|---|---|---|---|
| S&P 500 (500 grandes entreprises américaines) | 13,4 % par an | 10 ans, à septembre 2026 | S&P Global(9) |
| S&P 500 | ~11 % par an | 20 ans | S&P Dow Jones Indices(9) |
| Nasdaq-100 (100 grandes valeurs technologiques) | ~21 % par an | 10 ans, à octobre 2026 | Nasdaq, calcul sur l’ETF QQQ(12) |
| CAC 40 GR (40 grandes entreprises françaises) | 9,2 % par an | Depuis l’origine (fin 1987) | AFG, Euronext(10)(27) |
| CAC 40 GR | ~8,5 % par an | 10 ans | Euronext(27) |
| Fonds en euros, pour comparaison | 2,1 % par an | 2012-2025 | France Assureurs(7) |
Rendements bruts de frais et de fiscalité, en devise locale pour les indices américains. Les performances passées ne préjugent pas des performances futures.
Deux remarques pour lire ce tableau honnêtement. D’abord, les dix dernières années ont été exceptionnellement favorables aux actions américaines : la moyenne historique du S&P 500 depuis 1928 est proche de 10 % par an, pas de 13 %. Ensuite, ces rendements ont été obtenus en traversant des baisses de 30 à 50 % (2008, 2020, 2022) sans vendre. L’AMF rappelle que le CAC 40 sans dividendes a mis plus de vingt ans à retrouver son niveau de 2000, alors que le CAC 40 dividendes réinvestis l’avait doublé sur la même période.(11)
Même en retenant des hypothèses prudentes, l’écart avec un fonds en euros à 2 % est de plusieurs points par an. Sur dix ou quinze ans, c’est la différence entre un capital qui suit l’inflation et un capital qui la dépasse largement. La question n’est donc pas « fonds en euros ou UC », mais quelle part de son épargne on accepte d’exposer aux marchés, et pour combien de temps. Un épargnant qui a besoin de son capital dans deux ans n’a pas la même réponse qu’un épargnant qui construit sa retraite à quinze ans. La diversification entre secteurs, zones géographiques et classes d’actifs sert précisément à calibrer cette exposition sur le niveau de risque que chacun peut réellement supporter.
Ce que les UC ne règlent pas : le risque de l’assureur lui-même
Une limite demeure. En France, les actifs représentant les unités de compte sont détenus par l’assureur, dans son bilan. Les assurés bénéficient d’un privilège général sur ces actifs (article L.327-2 du Code des assurances) et le FGAP s’applique aux UC comme aux fonds en euros, avec le même plafond de 70 000 €.(15) Mais il n’existe ni banque dépositaire tierce imposée par la loi, ni blocage préventif des actifs par le régulateur, ni rattachement individuel de chaque contrat à ses titres.
Autrement dit : les UC résolvent le risque de garantie, pas le risque de contrepartie. C’est là que le droit luxembourgeois apporte une réponse différente.
L’assurance-vie luxembourgeoise : la protection de l’épargnant organisée par la loi
Le triangle de sécurité : trois acteurs, trois fonctions
Au Luxembourg, la loi du 7 décembre 2015 sur le secteur des assurances impose que les actifs représentant les engagements envers les assurés forment un patrimoine distinct, séparé du patrimoine propre de la compagnie (articles 117 et 118). Ces actifs sont déposés auprès d’une banque dépositaire, dans le cadre d’une convention approuvée par le régulateur.(17)
| Acteur | Fonction |
|---|---|
| Compagnie d’assurance | Émet le contrat, investit les primes, comptabilise les droits du souscripteur |
| Banque dépositaire | Conserve les actifs représentatifs dans des comptes séparés des avoirs propres de l’assureur |
| Commissariat aux Assurances (CAA) | Contrôle l’assureur, approuve la convention de dépôt, reçoit un inventaire trimestriel et peut ordonner le blocage des actifs |
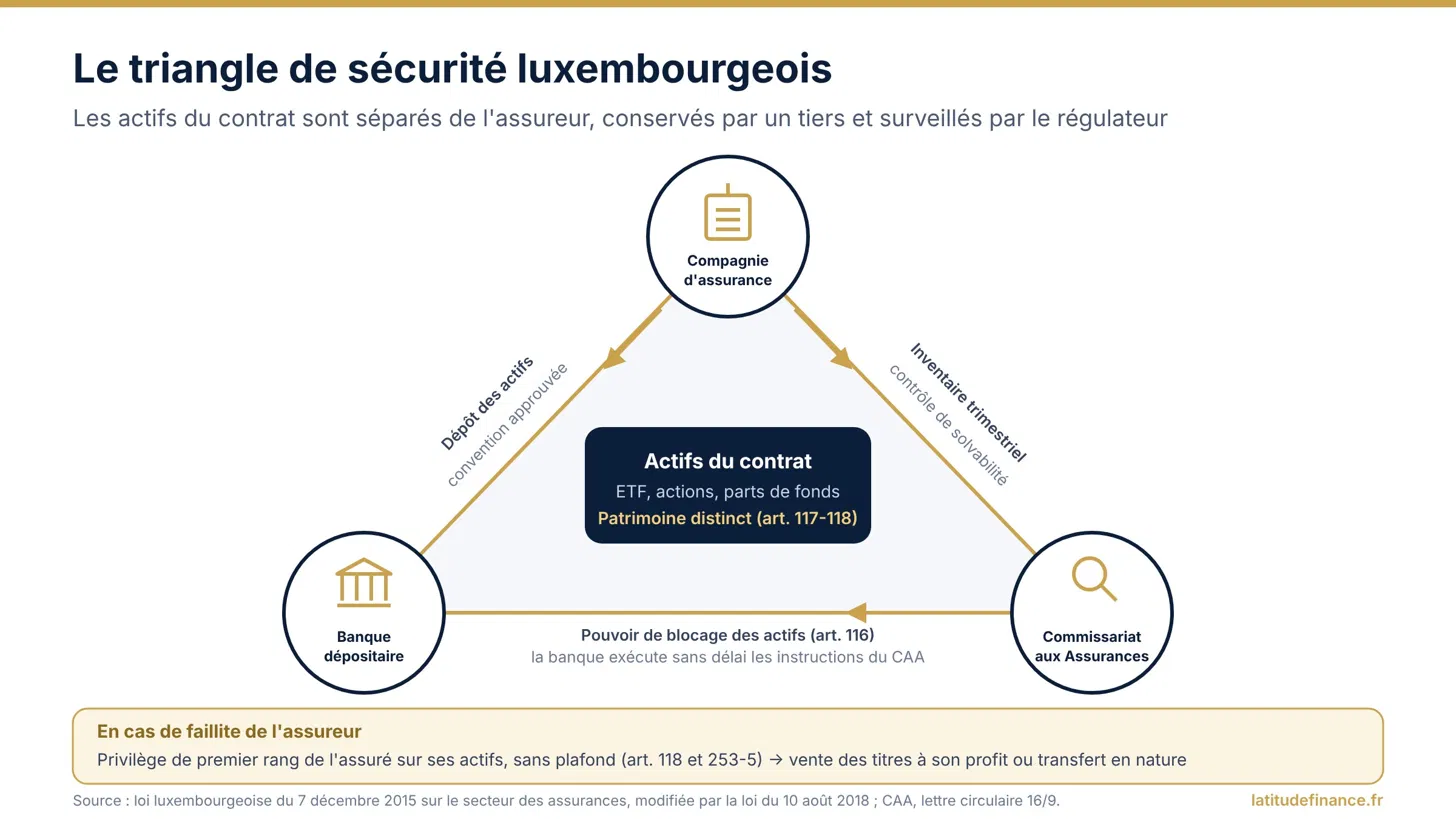
La convention de dépôt, encadrée par la lettre circulaire CAA 16/9, interdit à la banque de compenser les actifs déposés avec d’autres dettes de l’assureur à son égard. Si la compagnie doit de l’argent à sa banque, celle-ci ne peut pas se rembourser sur les titres des contrats. Cette séparation est organisée avant toute difficulté, pas après.(19)
Le CAA ne se contente pas d’un contrôle sur pièces. L’article 116 lui permet, dès que la solvabilité d’une compagnie se dégrade, d’exiger le blocage des valeurs représentatives auprès de la banque. Toute sortie d’actifs nécessite alors son autorisation. C’est un mécanisme de prévention, pas seulement une règle de priorité après faillite.(17)
Le super-privilège : l’assuré avant tous les autres créanciers, sans plafond
Deuxième pilier. L’article 118 attache aux actifs inscrits à l’inventaire un privilège qui prime tous les autres. En cas de liquidation, les créances des assurés sont réglées sur ces actifs avant celles des créanciers commerciaux, des actionnaires et de l’État. Il n’y a aucun plafond : la protection porte sur la totalité des actifs représentant le contrat, qu’il s’agisse de 70 000 € ou de 5 millions.(17)
La loi du 10 août 2018 a précisé ce dispositif pour les unités de compte. L’article 253-5 accorde un privilège de premier rang sur chaque actif sous-jacent : les droits du souscripteur sont rattachés aux titres qui correspondent à ses unités, et non à une promesse indistincte prise sur le patrimoine général. L’article 253-1 fixe la créance par référence au nombre d’unités détenues au jour de l’ouverture de la liquidation.(18)(20)
Concrètement : 500 000 € d’unités de compte et l’assureur fait faillite
Prenons un contrat luxembourgeois de 500 000 €, intégralement en unités de compte (ETF, actions, parts de fonds), dont les titres sont déposés chez la banque dépositaire. La compagnie est mise en liquidation.
Les 500 000 € d’actifs ne deviennent pas une ressource pour rembourser les créanciers de l’assureur. Ils restent affectés à l’assuré. La loi prévoit deux voies :
| Voie prévue par la loi | Traitement | Résultat pour le souscripteur |
|---|---|---|
| Réalisation des actifs | Les titres ou parts de fonds sont vendus | Le produit est affecté en priorité au règlement de sa créance, sans plafond |
| Transfert en nature (art. 253-5, point a) | Tout ou partie des unités sont transférées au souscripteur au lieu d’être vendues | Il récupère ses titres eux-mêmes, ses ETF, ses actions, ses parts de fonds, qu’il peut faire conserver chez un autre dépositaire ou loger dans un autre contrat |
Le transfert en nature est prévu lorsque le contrat le stipule ou avec l’accord du souscripteur. C’est la différence la plus concrète avec le cadre français : au Luxembourg, l’épargnant en unités de compte n’est pas un créancier qui attend un chèque, c’est le bénéficiaire prioritaire d’actifs identifiés, qui peuvent lui être rendus tels quels.
Le dispositif a été appliqué : la liquidation de FWU Life Insurance Lux
Ce n’est pas une construction théorique. Le 31 janvier 2025, le tribunal d’arrondissement de Luxembourg a prononcé la liquidation de FWU Life Insurance Lux S.A., à la demande du CAA, après l’échec d’un plan de rétablissement. Environ 35 000 contrats français étaient concernés.(21)(25)
Le CAA avait au préalable ordonné le blocage des actifs représentatifs auprès des banques dépositaires. Dans ses communications officielles, il a confirmé que les actifs des contrats étaient séparés de ceux de la compagnie et que leur contre-valeur serait affectée par privilège au remboursement de l’épargne des preneurs d’assurance. L’Association des Compagnies d’Assurances du Luxembourg a rappelé à cette occasion que le dispositif avait précisément été conçu pour ce type de situation.(22)(23)(24)
Une protection de l’épargnant, pas une garantie publique
Le cadre luxembourgeois ne fonctionne pas comme le FGAP français. Il n’indemnise pas une somme forfaitaire : il restitue des actifs identifiés, conservés en dehors de l’assureur, avec priorité absolue. C’est une logique de propriété économique protégée par la loi, et non une logique d’assurance collective plafonnée. Pour un patrimoine qui dépasse largement 70 000 €, la différence est fondamentale.
Les trois étages de la protection, en un tableau
| Critère | Fonds en euros (France) | Unités de compte (France) | Unités de compte (Luxembourg) |
|---|---|---|---|
| Garantie du capital | Oui, par l’assureur | Non | Non |
| Qui porte le risque de marché | L’assureur | L’épargnant | L’épargnant |
| Exposition au risque de faillite de l’assureur | Oui | Oui | Fortement réduite : patrimoine distinct, banque dépositaire, privilège de premier rang |
| Protection en cas de faillite | FGAP, 70 000 € par assuré et par compagnie, en complément de la liquidation | FGAP, 70 000 €, en complément de la liquidation | Restitution prioritaire des actifs identifiés, sans plafond, par vente ou transfert des titres en nature |
| Blocage préventif des actifs par le régulateur | Non | Non | Oui, pouvoir du CAA (art. 116) |
| Loi Sapin II (limitation des rachats) | Concerné : c’est le cœur de la mesure | Juridiquement dans le champ, mais sans le motif économique (pas de garantie à défendre) | Hors champ du HCSF ; compagnie de droit luxembourgeois |
| Protection contre l’inflation | Non (capital nominal) | Possible, selon les supports et la durée | Possible, selon les supports et la durée |
| Repère de rendement sur longue période | 2,1 % par an (2012-2025) | S&P 500 : 13,4 % par an sur 10 ans ; CAC 40 GR : 9,2 % par an depuis 1987 | Mêmes indices accessibles |
Le tableau ne dit pas qu’un étage vaut mieux qu’un autre. Il montre que chaque étage déplace le risque : du marché vers l’assureur (fonds en euros), de l’assureur vers l’épargnant (UC), puis de la faillite de l’assureur vers une protection légale des actifs (Luxembourg). L’épargnant choisit quel risque il préfère porter.
Ce qui est établi, ce qui reste à nuancer
| Faits documentés | Points de vigilance | Ce qui n’est pas affirmé |
|---|---|---|
| La garantie du fonds en euros est portée par l’assureur, pas par l’État | Les UC ne sont pas juridiquement exclues du dispositif Sapin II | Que les fonds en euros sont dangereux |
| Le FGAP intervient à 70 000 € par assuré et par compagnie | Les rendements des indices sur dix ans sont supérieurs à leur moyenne historique | Que le HCSF va bloquer les rachats |
| Le HCSF peut limiter les rachats jusqu’à six mois consécutifs | Le transfert en nature suppose que le contrat le prévoie ou que le souscripteur l’accepte | Qu’un contrat luxembourgeois protège contre la baisse des marchés |
| L’OAT 0,50 % 2072 a perdu environ 74 % de sa valeur depuis 2021 | La protection luxembourgeoise porte sur les actifs effectivement déposés | Que les actions rapporteront 13 % par an à l’avenir |
| Le triangle de sécurité a été appliqué lors de la liquidation de FWU Life en 2025 | — | Que le FGAP ne rembourse que 70 000 € quoi qu’il arrive |
Conclusion : la sécurité n’est pas un produit, c’est une architecture
« Capital garanti » est une formule rassurante qui mérite trois questions : garanti par qui, jusqu’à combien, disponible quand. En 2026, avec un État qui emprunte à plus de 5 % et des obligations d’État qui ont perdu jusqu’aux trois quarts de leur valeur depuis 2021, ces questions ont des réponses précises : par l’assureur, 70 000 € en cas de faillite, et pas nécessairement à tout moment.
Les unités de compte retirent la garantie, mais retirent aussi à l’assureur le motif de bloquer, et offrent sur la durée le rendement des grands indices, que le fonds en euros n’a jamais approché. Le droit luxembourgeois ajoute l’étage manquant : la séparation légale des actifs, leur conservation par un tiers, le privilège de premier rang de l’assuré sans plafond légal et la possibilité de récupérer ses titres en nature, expressément prévue par l’article 253-5 de la loi luxembourgeoise. La liquidation de FWU Life en 2025 a démontré la mise en œuvre de la séparation des actifs et de leur affectation privilégiée aux assurés.
Protéger son épargne, ce n’est pas choisir entre la garantie et le risque. C’est savoir à chaque étage qui porte quel risque, et décider lequel on accepte.
L’équipe Latitude Finance
FAQ — Protection de l’épargne et assurance-vie
Le capital d’un fonds en euros est-il garanti par l’État ?
Non. Il est garanti par l’assureur dans les conditions du contrat. En cas de faillite d’un assureur agréé en France, le FGAP intervient dans la limite de 70 000 € par assuré et par compagnie, en complément de ce que la liquidation permet de récupérer.
La loi Sapin II peut-elle bloquer mon assurance-vie ?
Le HCSF peut limiter temporairement les rachats, arbitrages et avances en cas de menace grave pour la stabilité financière, par périodes de trois mois renouvelables, sans dépasser six mois consécutifs pour les rachats. Cette mesure n’a jamais été activée.
Pourquoi une obligation d’État peut-elle perdre de la valeur ?
Parce que son prix s’ajuste aux taux du marché. L’OAT 0,50 % 2072, émise en 2021 à 95,9 % du nominal, cote autour de 25 % en 2026 : une baisse d’environ 74 %, sans aucun défaut de l’État, uniquement parce que les taux sont passés de 0,6 % à 5 %.
Les unités de compte sont-elles concernées par la loi Sapin II ?
Juridiquement, le texte ne les exclut pas. Économiquement, la mesure vise à protéger les assureurs qui garantissent un capital sur des obligations dépréciées. Sur une UC, l’assureur ne garantit pas la valeur et vend les titres au prix du marché : le motif principal du blocage disparaît.
Combien ont rapporté les grands indices boursiers ?
Dividendes réinvestis, le S&P 500 a rapporté 13,4 % par an sur dix ans à septembre 2026, le Nasdaq-100 environ 21 % par an sur dix ans à octobre 2026, et le CAC 40 9,2 % par an depuis 1987, contre 2,1 % par an pour les fonds en euros entre 2012 et 2025. Ces rendements ont été obtenus en traversant des baisses de 30 à 50 % sans vendre.
Que se passe-t-il si un assureur luxembourgeois fait faillite ?
Les actifs des contrats en unités de compte forment un patrimoine distinct, déposé auprès d’une banque dépositaire sous contrôle du CAA. L’assuré dispose d’un privilège de premier rang sur ces actifs, sans plafond. La loi permet soit la vente des titres à son profit, soit leur transfert en nature, c’est-à-dire la récupération des ETF, actions ou parts de fonds eux-mêmes. La séparation des actifs et leur affectation privilégiée aux assurés ont été mises en œuvre lors de la liquidation de FWU Life Insurance Lux en 2025.
Références officielles
Sources
- (1)INSEE — Dette trimestrielle de Maastricht, deuxième trimestre 2026 (29 septembre 2026)insee.fr
- (2)Agence France Trésor — Caractéristiques et adjudications de l’OAT 0,50 % 25 mai 2072 (FR0014001NN8)aft.gouv.fr
- (3)Borsa Italiana — Cotation de l’OAT 0,50 % 25/05/2072borsaitaliana.it
- (4)Banque de France — Taux indicatifs des OATbanque-france.fr
- (5)ACPR — La situation des assureurs en France fin 2025, Analyses et synthèses n° 181 (juin 2026)acpr.banque-france.fr
- (6)ACPR — Rapport sur la revalorisation des contrats d’assurance-vie (30 juin 2026)acpr.banque-france.fr
- (7)France Assureurs — L’assurance vie en 2025franceassureurs.fr
- (8)Banque de France — Placements des assurances, quatrième trimestre 2025banque-france.fr
- (9)S&P Dow Jones Indices — S&P 500 Total Returnspglobal.com
- (10)AFG — Tribune « CAC 40 : évolution et performance » (novembre 2021)afg.asso.fr
- (11)AMF — L’indice CAC 40 est-il un bon indicateur de la performance des grandes actions françaises ?amf-france.org
- (12)Nasdaq — Nasdaq-100 Indexnasdaq.com
- (13)Légifrance — Code monétaire et financier, article L.631-2-1legifrance.gouv.fr
- (14)Sénat — Réponse du ministère de l’Économie sur la limitation des rachats (10 août 2017)senat.fr
- (15)FGAP — Fonds de garantie des assurances de personnesfgap.fr
- (16)ACPR — Fonds de garantie compétents en cas de défaillance d’une entreprise d’assuranceacpr.banque-france.fr
- (17)Legilux — Loi du 7 décembre 2015 sur le secteur des assurances (articles 116 à 118, 253, 253-1, 253-5)legilux.public.lu
- (18)Legilux — Loi du 10 août 2018 modifiant la loi sur le secteur des assuranceslegilux.public.lu
- (19)Commissariat aux Assurances — Lettre circulaire 16/9 et convention de dépôtcaa.lu
- (20)ACA — Questions/Réponses : le « Triangle de sécurité » et la loi du 10 août 2018 (7 janvier 2019)aca.lu
- (21)CAA — Insolvabilité de FWU Life Insurance Lux S.A., dossier officielcaa.lu
- (22)CAA — Premières clarifications suite à la liquidation (5 février 2025)caa.lu
- (23)CAA — FAQ concernant la liquidation de FWU Life Insurance Lux S.A.caa.lu
- (24)ACA — FWU Life Insurance Lux : la robustesse du cadre luxembourgeois face aux défis de solvabilité (janvier 2025)aca.lu
- (25)ACPR — Communiqué du 27 janvier 2025 sur FWU Life Insurance Lux SAacpr.banque-france.fr
- (26)Cbonds — OAT 0,50 % 25 mai 2072 (FR0014001NN8), cotations indicativescbonds.com
- (27)Euronext — Indice CAC 40 GR (dividendes bruts réinvestis, QS0011131834)live.euronext.com
Avertissement : les unités de compte présentent un risque de perte en capital ; leur valeur dépend des marchés financiers. Les performances passées des indices ne préjugent pas des performances futures. Les valorisations obligataires citées sont indicatives. Les modalités de restitution d’un contrat luxembourgeois dépendent de ses stipulations et de la procédure applicable.
Latitude Finance, édité par Attraction Finances, courtier en assurances et non conseiller en investissements financiers (CIF), présente des analyses et sélections de supports reflétant sa vision économique, sans constituer des recommandations personnalisées. Le conseil individualisé sur les contrats d’assurance et leurs supports relève de notre activité de courtage, dans le respect du profil, des objectifs et de la tolérance au risque de chaque client.